Best mulige lån for deg som er arbeidsledig
Å stå uten fast inntekt og samtidig ha regninger som må betales, er en situasjon mange nordmenn kjenner på. Da er det fristende å lete etter «best mulig lån» på nettet, men realiteten er at arbeidsledighet gjør lån både dyrere og vanskeligere å få. Denne guiden forklarer nøkternt hva som faktisk er mulig når du er arbeidsledig, hvordan långiverne vurderer søknaden din, hvilke lånetyper som finnes, og – like viktig – hvilke tryggere alternativer du bør vurdere før du tar opp gjeld.
Viktige punkter
- Du kan få lån uten fast jobb, men det er vanskeligere og dyrere – og krever dokumenterbar inntekt.
- Utlånsforskriften: samlet gjeld normalt maks 5 ganger brutto årsinntekt, og du må tåle en renteøkning på 3 prosentpoeng.
- Forbrukslån må normalt nedbetales innen fem år og har høy effektiv rente.
- Dagpenger kan telle som inntekt, men svekker lånemulighetene fordi ytelsen er lavere og tidsbegrenset.
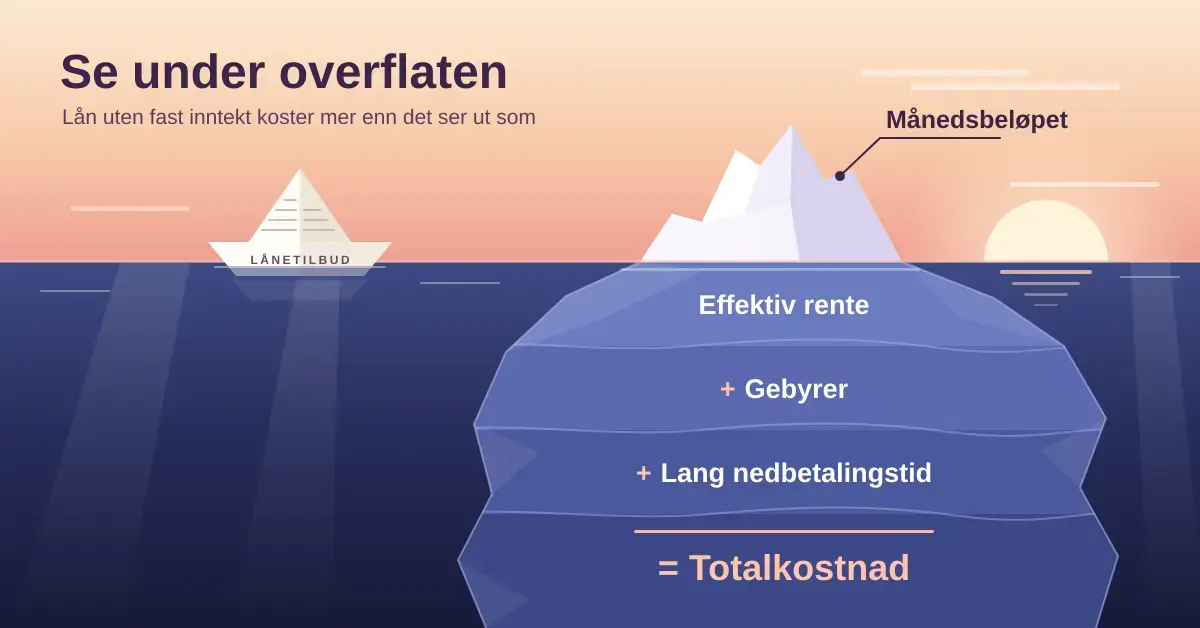
- Sammenlign alltid effektiv rente og totalkostnad, ikke bare månedsbeløpet.
- Vurder alternativer som NAV-ytelser, betalingsutsettelse og gratis gjeldsrådgivning før du låner.
Kan du få lån når du er arbeidsledig?
Du kan i prinsippet få lån uten fast jobb, men det er betydelig vanskeligere, og mulighetene avhenger av om du har dokumenterbar inntekt fra en annen kilde. Banker og finansforetak er lovpålagt å vurdere om du faktisk kan betjene lånet. Uten lønnsinntekt må du vise at du har penger til å dekke både vanlige levekostnader og avdrag – for eksempel gjennom dagpenger, andre ytelser, inntekt fra en samboer eller ektefelle, eller oppsparte midler.
I praksis betyr dette at usikrede lån som forbrukslån blir både dyrere og mindre tilgjengelige jo svakere inntektsgrunnlaget er. Har du derimot allerede bolig med god verdi i forhold til gjelden, kan sikrede lån være lettere å få, nettopp fordi banken har pant å støtte seg på. Det viktigste rådet er likevel det samme uansett situasjon: ikke ta opp lån du ikke er trygg på at du klarer å betale tilbake. Er du permittert fremfor oppsagt, gjelder det egne hensyn – det har vi dekket i artikkelen om lån under permittering – og du finner mer om hvordan ulike arbeidssituasjoner påvirker lånemulighetene i guiden lån uansett jobbsituasjon.
Slik vurderer långiverne søknaden din
Alle seriøse långivere i Norge gjør en kredittvurdering før de innvilger lån. De henter inn opplysninger om inntekten din fra skattemyndighetene, sjekker eksisterende gjeld og vurderer om økonomien din tåler lånet. Som arbeidsledig vil du typisk score lavere på betjeningsevne, og det gjenspeiles i avslag eller i høyere rente.
Utlånsforskriften og kravene som gjelder
Utlånsforskriften setter rammer for hvor mye finansforetakene kan låne ut. Hovedreglene er:
- Gjeldsgrad: Samlet gjeld skal normalt ikke overstige fem ganger brutto årsinntekt. Her teller alt med – boliglån, studielån, forbrukslån og også ubenyttede kredittkortrammer.
- Betjeningsevne (stresstest): Du må tåle en renteøkning på 3 prosentpoeng og fortsatt ha råd til vanlige utgifter. Dette kravet ble senket fra 5 til 3 prosentpoeng i 2023.
- Nedbetalingstid på forbrukslån: Forbrukslån må i utgangspunktet nedbetales i løpet av maksimalt fem år, og det skal betales avdrag underveis.
Finansforetakene har en viss fleksibilitet til å fravike kravene for en liten andel av lånene hvert kvartal, men denne kvoten er begrenset og brukes ikke rutinemessig på søkere uten inntekt. Lav eller usikker inntekt er nettopp det kravene er ment å fange opp.
Gjeldsregisteret og betalingsanmerkninger
Når du søker lån, sjekker långiveren den usikrede gjelden din i gjeldsregistrene. Norge har to slike registre, Gjeldsregisteret og Norsk Gjeld, der forbrukslån, rammekreditter og kredittkortgjeld rapporteres. Har du mye usikret gjeld fra før, ser banken det umiddelbart, og det reduserer sjansen for nytt lån.
Har du i tillegg en betalingsanmerkning – en registrert, ubetalt regning som har gått til inkasso og rettslig behandling – vil de fleste seriøse långivere avslå søknaden helt. Du kan sjekke din egen gjeld gratis ved å logge inn med BankID hos gjeldsregistrene, og du bør gjøre det før du søker, slik at du vet hva banken ser.
Hvilke lånetyper finnes – og hva passer når du er uten jobb
Hvilken situasjon du er i avgjør hvilket lån som er aktuelt. Nedenfor går vi gjennom de vanligste typene og hva som kjennetegner dem. En oppsummert sammenligning finner du i tabellen lenger ned.
Forbrukslån uten sikkerhet
Forbrukslån er lån uten sikkerhet, som betyr at långiveren ikke tar pant i eiendelene dine. Fordelen er fleksibilitet; ulempen er at renten er høy nettopp fordi risikoen for långiveren er stor. Effektiv rente på forbrukslån varierer mye, ofte fra rundt 8 prosent og helt opp mot og over 20 prosent, avhengig av beløp, nedbetalingstid og kredittvurderingen din. For en arbeidsledig søker havner renten gjerne i det øvre sjiktet, dersom lånet i det hele tatt innvilges.
Fordi forbrukslån er dyrt, bør det bare brukes til nødvendige, planlagte utgifter du vet du kan betale tilbake innenfor kort tid – aldri til å dekke løpende forbruk i påvente av at økonomien skal bedre seg. Skal du låne, lønner det seg alltid å sammenligne flere tilbud, og vår guide til billigst forbrukslån viser hvordan du finner lavest rente. Noen tjenester som sammenligner lånetilbud på nettet, for eksempel Norsk Kreditt, henter inn tilbud fra flere banker samtidig, slik at du slipper å søke hos hver enkelt.
Kredittkort
Et kredittkort er en form for rammekreditt du kan trekke på ved behov. Mange kort gir fordeler som poengopptjening, rabatter hos samarbeidspartnere eller noen ukers rentefri betalingsutsettelse, men rentene er høye – ofte rundt 20–30 prosent nominelt – dersom du ikke betaler hele saldoen innen forfall. For en arbeidsledig kan et kredittkort fungere som en kortsiktig buffer, men det blir en kostbar felle hvis saldoen blir stående. Husk at også den ubenyttede kredittrammen teller med i gjeldsgraden når du senere søker andre lån.
Boliglån og lån med sikkerhet
Lån med sikkerhet, som boliglån og billån, har lavere rente fordi långiveren har pant. Eier du bolig, kan det i noen tilfeller være rimeligere å utvide boliglånet enn å ta opp et dyrt forbrukslån – for eksempel ved kjøp av bil, der et påbygg på boliglånet kan koste mindre i renter over tid enn et eget billån. Men vær forsiktig: Uten stabil inntekt kan du få problemer med å betjene et større boliglån, og i verste fall settes boligen i spill. Bruk alltid en boliglånskalkulator og regn på totalkostnaden før du søker.
Refinansiering av eksisterende gjeld
Har du allerede flere dyre smålån og kredittkort, kan refinansiering av gjeld – å samle gjelden i ett lån med lavere rente – være mer fornuftig enn å ta opp nytt lån. Det gir deg én regning i stedet for mange og kan senke de månedlige kostnadene. Refinansiering med sikkerhet i bolig gir som regel best rente, mens refinansiering uten sikkerhet krever at du fortsatt oppfyller kravene til betjeningsevne.
Sammenligning av lånetyper
| Lånetype | Sikkerhet | Typisk rentenivå | Nedbetalingstid | Egnet når |
|---|---|---|---|---|
| Forbrukslån | Uten sikkerhet | Høy (ofte ca. 8–20 %+ effektiv) | Maks 5 år | Mindre, nødvendige og planlagte utgifter |
| Kredittkort | Uten sikkerhet | Svært høy (ofte 20–30 % nominelt) | Fleksibel ramme | Kortsiktig buffer som nedbetales raskt |
| Boliglån | Pant i bolig | Lav | Inntil 25–30 år | Boligkjøp eller rimeligere finansiering med pant |
| Refinansiering | Med eller uten pant | Varierer (ofte lavere enn smålån) | Varierer | Samle flere dyre lån i ett |
Et regneeksempel: hva koster forbrukslånet egentlig?
Den beste måten å forstå kostnaden på er å regne på et konkret eksempel. Si at du låner 50 000 kroner som forbrukslån med 15 prosent effektiv rente og tre års nedbetalingstid. Da betaler du i underkant av 1 750 kroner i måneden, og den samlede tilbakebetalingen blir i overkant av 60 000 kroner. Det betyr at selve lånet på 50 000 kroner har kostet deg godt over 10 000 kroner i renter i løpet av perioden – før eventuelle etablerings- og termingebyrer er lagt til.
Velger du i stedet fem års nedbetalingstid, går det månedlige beløpet ned, men den totale rentekostnaden går opp, fordi du betaler renter over flere år. Dette illustrerer hvorfor du bør se på den samlede kostnaden og ikke bare månedsbeløpet. Tallene over er kun ment som et eksempel; den faktiske renten du får, avhenger av kredittvurderingen, og som arbeidsledig må du regne med at den havner i den høyere enden av skalaen.
Teller dagpenger og andre ytelser som inntekt?
Dagpenger og trygdeytelser kan telle som inntekt i en kredittvurdering, men långiveren vurderer både størrelsen og hvor varig inntekten er. Dagpenger er tidsbegrenset og lavere enn vanlig lønn, og det svekker lånemulighetene dine sammenlignet med en fast jobb.
For å ha rett til dagpenger fra NAV må du blant annet ha tapt minst halvparten av arbeidstiden din, være under 67 år og ha hatt en arbeidsinntekt på minst 1,5 ganger folketrygdens grunnbeløp (G) de siste tolv månedene, eller minst 3 G de siste 36 månedene. Dagpengene erstatter bare en del av den tidligere inntekten, og hvor lenge du kan motta dem avhenger av hvor mye du tjente før. Når du planlegger låneopptak, bør du derfor regne med den faktiske utbetalingen fra NAV – ikke den lønnen du hadde tidligere.
Får du ny jobb, blir situasjonen raskt en annen. Derfor er det å finne ny jobb og legge en realistisk nedbetalingsplan det viktigste du kan gjøre for å få kontroll på økonomien og eventuell gjeld.
Slik finner du best mulig lån – steg for steg
«Best mulig lån» betyr i praksis det lånet som koster deg minst totalt, og som du trygt klarer å betjene. Slik går du frem:
- Kartlegg behovet. Hvor mye trenger du egentlig, og til hva? Lån bare det nødvendige.
- Sjekk egen økonomi. Se over inntekt, faste utgifter og eksisterende gjeld i gjeldsregistrene før du søker.
- Sammenlign effektiv rente. Den effektive renten inkluderer gebyrer og er det eneste tallet som gjør tilbud direkte sammenlignbare.
- Innhent flere tilbud. Bruk gjerne en låneformidler eller sammenligningstjeneste, men les alltid vilkårene hos den faktiske långiveren.
- Regn på totalkostnaden. Et lån med lav månedsbetaling, men lang nedbetalingstid, kan bli dyrere totalt enn et lån med høyere avdrag.
- Les det med liten skrift. Vær oppmerksom på etableringsgebyr, termingebyr og eventuelle forsikringer som selges sammen med lånet.
Noen långivere tilbyr betalingsforsikring som dekker avdragene en periode hvis du blir ufrivillig arbeidsledig eller syk. Slike forsikringer kan gi trygghet, men de koster og har vilkår og begrensninger – og de gjelder normalt bare hvis du tegnet forsikringen mens du fortsatt var i jobb.
Vanlige feil når arbeidsledige tar opp lån
De fleste problemene oppstår ikke ved selve lånet, men ved hvordan det brukes. De vanligste feilene er:
- Å låne for å dekke løpende forbruk. Bruker du lån til mat, strøm og husleie måned etter måned, vokser gjelden raskt uten at inntekten øker.
- Å ta nytt lån for å betale gammelt. Å «flytte» gjeld mellom dyre forbrukslån uten en plan fører som regel til høyere samlet kostnad.
- Å stirre seg blind på månedsbeløpet. Lav termin og lang nedbetalingstid skjuler hvor mye du faktisk betaler i renter over tid.
- Å overse gebyrene. To lån med samme nominelle rente kan ha svært ulik effektiv rente på grunn av gebyrer.
- Å vente for lenge med å søke hjelp. Jo tidligere du tar kontakt med gratis gjeldsrådgivning, desto flere løsninger finnes.
Alternativer til å låne penger
Før du tar opp lån, bør du undersøke om det finnes rimeligere veier ut av en stram situasjon. Ofte er alternativene både tryggere og billigere enn ny gjeld:
- Ytelser fra NAV: Sjekk at du mottar alt du har rett til, for eksempel dagpenger, bostøtte eller økonomisk sosialhjelp.
- Betalingsutsettelse: Mange kreditorer og banker gir utsettelse eller avdragsfrihet i en periode hvis du tar kontakt tidlig.
- Gratis gjeldsrådgivning: NAV tilbyr kostnadsfri økonomi- og gjeldsveiledning.
- Kutt i utgifter: Et stramt, realistisk budsjett frigjør ofte mer enn du tror, og reduserer behovet for å låne – se flere råd om privatøkonomi.
- Salg av eiendeler: Å selge ting du ikke trenger gir penger uten rentekostnad.
Et lån løser sjelden en inntektssvikt – det utsetter den og legger renter på toppen. Vurder derfor alltid om et lån faktisk bringer deg nærmere en stabil økonomi, eller bare lenger inn i gjeld.
Ansvarlig låneopptak og hvor du kan få hjelp
Denne artikkelen er kun til generell informasjon og er verken økonomisk rådgivning eller en oppfordring til å ta opp lån. Lån koster penger, og arbeidsledighet øker risikoen for betalingsproblemer. Ta aldri opp mer gjeld enn du er trygg på at du kan betjene, og les alltid vilkårene nøye hos den faktiske långiveren.
Opplever du at økonomien er i ferd med å skli ut, finnes det gratis hjelp. NAV tilbyr kostnadsfri økonomi- og gjeldsveiledning, blant annet på telefon 55 55 33 39. Du kan også sjekke din egen gjeld hos Gjeldsregisteret, og finne nøytral informasjon om lån og rettigheter hos Forbrukertilsynet og Finanstilsynet. Jo tidligere du søker hjelp, desto flere muligheter har du.
Kilder
Vanlige spørsmål (FAQ)
Kan jeg få forbrukslån uten fast jobb?
Det er mulig, men vanskelig. Långiveren må vurdere om du kan betjene lånet, og uten lønnsinntekt må du dokumentere annen inntekt, for eksempel dagpenger eller inntekten til en samboer. Uten noen form for dokumenterbar inntekt vil de fleste seriøse långivere avslå søknaden.
Teller dagpenger som inntekt når banken vurderer meg?
Dagpenger kan telle med, men banken ser på både beløpet og hvor varig ytelsen er. Fordi dagpenger er tidsbegrenset og lavere enn vanlig lønn, svekker det lånemulighetene sammenlignet med en fast jobb.
Hvor mye kan jeg låne i forhold til inntekten?
Utlånsforskriften setter som hovedregel at samlet gjeld ikke skal overstige fem ganger brutto årsinntekt. I tillegg må du tåle en renteøkning på 3 prosentpoeng og fortsatt ha råd til vanlige utgifter.
Hva skjer hvis jeg ikke klarer å betale lånet?
Ubetalte regninger kan gå til inkasso og føre til betalingsanmerkning, som gjør det svært vanskelig å få lån senere. Ta kontakt med långiveren og med NAVs gratis gjeldsveiledning så tidlig som mulig, så er det flere løsninger tilgjengelig.
Er refinansiering bedre enn et nytt lån?
Har du allerede flere dyre smålån eller kredittkort, kan refinansiering – å samle gjelden i ett lån med lavere rente – ofte være rimeligere enn å ta opp ny gjeld. Refinansiering med sikkerhet i bolig gir som regel best rente.